ஜிஎஸ்டி (சரக்கு மற்றும் சேவை வரி) விதிகளைச் சரியாகப் பின்பற்றுவது அபராதங்களைத் தவிர்ப்பதோடு, உங்கள் வணிகத்தின் நம்பகத்தன்மையையும் உயர்த்தும். “ஜிஎஸ்டி 50 முக்கிய விதிமுறைகள்” என்ற இந்த 5 பகுதித் தொடரின் முதல் பகுதியில் — ஜிஎஸ்டி பதிவு தொடர்பான 10 விதிகளை, 2026 அக்டோபர் வரையிலான சமீபத்திய மாற்றங்களுடன் எளிய தமிழில் விளக்குகிறோம். ஒவ்வொரு வாரமும் ஒரு புதிய பகுதி வெளியாகும்.
- ஒரு பார்வையில் — முக்கிய எண்கள்
- விதி 1–2: யாருக்கு ஜிஎஸ்டி பதிவு கட்டாயம்?
- விதி 3–4: ஆவணங்களும் ஆதார் சரிபார்ப்பும்
- புதியது: 3 நாளில் பதிவு (Rule 14A)
- விதி 5–6: கூட்டுத் திட்டம் & தன்னார்வப் பதிவு
- விதி 7–8: இடைநிறுத்தம், ரத்து, திருத்தம்
- விதி 9–10: கூடுதல் வணிக இடம் & தற்காலிக வணிகர்
- பதிவு செய்யும் வழிமுறை (படிப்படியாக)
- தவிர்க்க வேண்டிய தவறுகள்
- 57-வது ஜிஎஸ்டி கவுன்சில் — வரவிருக்கும் மாற்றங்கள்
- கேள்வி – பதில்
📊 ஒரு பார்வையில் — முக்கிய எண்கள் (தமிழ்நாடு)
| விவரம் | வரம்பு / காலம் |
|---|---|
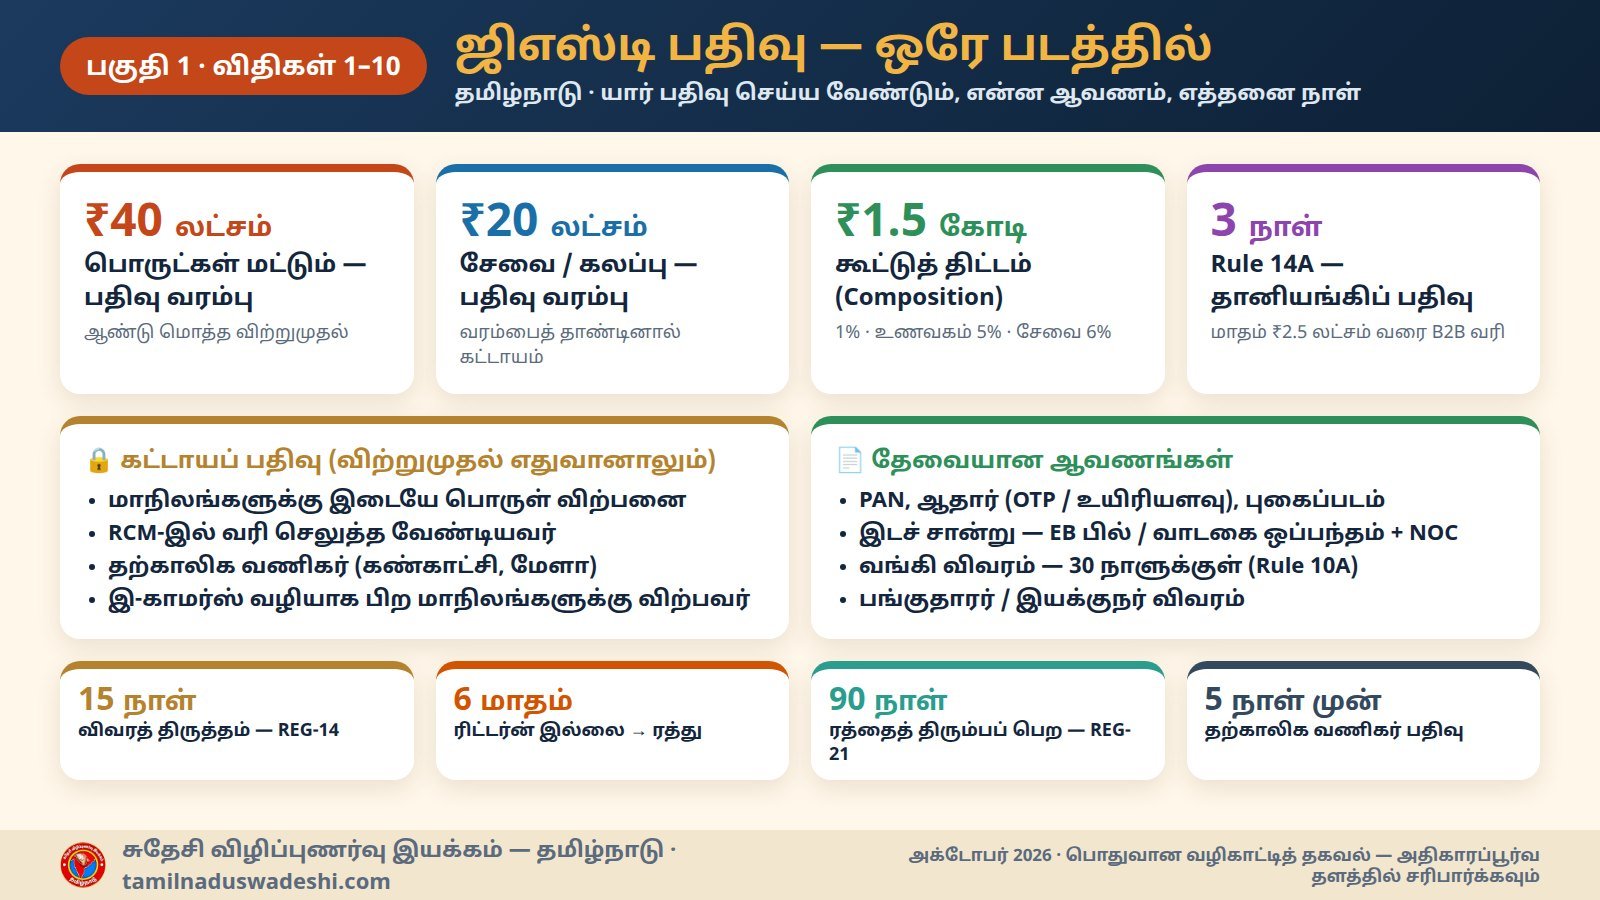
| பொருட்களை மட்டும் விற்பவர் — பதிவு வரம்பு | ₹40 லட்சம் (ஆண்டு மொத்த விற்றுமுதல்) |
| சேவை / பொருள் + சேவை அளிப்பவர் | ₹20 லட்சம் |
| கூட்டுத் திட்டம் (Composition) | ₹1.5 கோடி வரை (சேவைக்கு ₹50 லட்சம்) |
| Rule 14A எளிய பதிவு — ஒப்புதல் | 3 வேலை நாட்கள் (மாதம் ₹2.5 லட்சம் வரை B2B வரி) |
| சாதாரண விண்ணப்பம் — ஒப்புதல் | 7 வேலை நாட்கள்; நேரடிச் சரிபார்ப்பு தேவைப்பட்டால் 30 நாட்கள் வரை |
| விவர மாற்றம் (திருத்தம்) | மாற்றம் நடந்த 15 நாளுக்குள் |
| தற்காலிக வணிகர் (Casual Taxable Person) | வணிகம் தொடங்க 5 நாள் முன்பே; 90 நாள் செல்லுபடி |
1️⃣ விற்றுமுதல் வரம்பு (Turnover Threshold)
ஒரு நிதியாண்டில் உங்கள் மொத்த விற்றுமுதல் (Aggregate Turnover) கீழ்க்கண்ட வரம்பைத் தாண்டினால் ஜிஎஸ்டி பதிவு கட்டாயம்:
- பொருட்களை மட்டும் விற்பவர்கள் — ₹40 லட்சம் (தமிழ்நாடு இந்த உயர்ந்த வரம்பைத் தேர்ந்தெடுத்துள்ளது). ஐஸ்கிரீம், பான் மசாலா, புகையிலைப் பொருட்கள் தயாரிப்பவர்களுக்கு இந்தச் சலுகை இல்லை — அவர்களுக்கு ₹20 லட்சம்.
- சேவை அளிப்பவர்கள் / பொருள் + சேவை இரண்டும் — ₹20 லட்சம்.
- வடகிழக்கு போன்ற சிறப்பு வகை மாநிலங்களில் இவை ₹20 லட்சம் / ₹10 லட்சம் ஆகக் குறைவு.
2️⃣ கட்டாயப் பதிவு (Compulsory Registration — பிரிவு 24)
கீழ்க்கண்டவர்கள் விற்றுமுதல் எவ்வளவாக இருந்தாலும் பதிவு பெற வேண்டும்:
- மாநிலங்களுக்கு இடையே பொருட்களை விற்பவர் (சேவைகளுக்கு ₹20 லட்சம் வரை விலக்கு உண்டு).
- தலைகீழ் கட்டணமுறையில் (RCM) வரி செலுத்த வேண்டியவர்.
- தற்காலிக வணிகர் (Casual Taxable Person) மற்றும் வெளிநாட்டு வணிகர் (Non-Resident Taxable Person).
- இ-காமர்ஸ் தளம் மூலம் பிற மாநிலங்களுக்கு பொருள் விற்பவர்; இ-காமர்ஸ் நிறுவனங்கள் (TCS), TDS பிடிப்பவர்கள், Input Service Distributor.
3️⃣ தேவையான ஆவணங்கள் (Mandatory Documents)
- PAN அட்டை (நிறுவனம் / உரிமையாளர்) மற்றும் உரிமையாளர் / பங்குதாரர்களின் ஆதார், புகைப்படம்.
- அமைப்புச் சான்று: பங்குதாரர் ஒப்பந்தம் (Partnership Deed), நிறுவனப் பதிவுச் சான்று (Incorporation Certificate) போன்றவை.
- வணிக இடச் சான்று: சொந்த இடம் — சொத்து வரி ரசீது / மின் கட்டண (EB) பில்; வாடகை இடம் — வாடகை ஒப்பந்தம் + உரிமையாளரின் EB பில் / NOC.
- வங்கி விவரம்: ரத்து செய்யப்பட்ட காசோலை / பாஸ்புக் முதல் பக்கம். பதிவு கிடைத்த 30 நாளுக்குள் அல்லது முதல் GSTR-1 தாக்கலுக்கு முன் (இரண்டில் எது முந்தையதோ) வங்கி விவரம் சேர்க்க வேண்டும் (Rule 10A). வங்கி விவரம் தராவிட்டால் பதிவு இடைநிறுத்தப்படும் (Rule 21A).
4️⃣ ஆதார் சரிபார்ப்பு (Aadhaar Authentication)
விண்ணப்பத்தில் ஆதார் சரிபார்ப்பைத் தேர்வு செய்தால், ஆதாருடன் இணைந்த மொபைலுக்கு வரும் OTP மூலம் உடனே சரிபார்க்கலாம். சில விண்ணப்பங்களுக்கு (அபாய மதிப்பீட்டின்படி) ஜிஎஸ்டி சேவா கேந்திராவில் (GSK) நேரில் சென்று பயோமெட்ரிக் சரிபார்ப்பும் ஆவணச் சோதனையும் செய்ய வேண்டியிருக்கும். ஆதார் சரிபார்ப்பு இல்லாவிட்டால் இடத்தை அதிகாரி நேரில் பார்வையிடலாம் — ஒப்புதலுக்கு 30 நாள் வரை ஆகலாம்.
🆕 3 நாளில் ஜிஎஸ்டி பதிவு — Rule 14A (1 நவம்பர் 2025 முதல்)
- யாருக்கு: பதிவு பெற்ற வணிகர்களுக்கு (B2B) செய்யும் விற்பனையின் வரிப் பொறுப்பு மாதம் ₹2.5 லட்சத்தைத் தாண்டாது என்று கருதும் சிறு வணிகர்கள், சேவை அளிப்பவர்கள். ஒரு மாநிலத்தில் ஒரு PAN-க்கு ஒரே பதிவு.
- எப்படி: REG-01 விண்ணப்பத்தில் “Rule 14A — Yes” தேர்வு; முதன்மை அங்கீகரிக்கப்பட்ட கையொப்பதாரர் மற்றும் ஒரு உரிமையாளர் / பங்குதாரரின் ஆதார் சரிபார்ப்பு கட்டாயம்.
- பயன்: அதிகாரி கேள்வி இல்லாமல் 3 வேலை நாளில் தானியங்கி ஒப்புதல்.
- வெளியேறுதல்: வணிகம் வளர்ந்து வரம்பைத் தாண்டினால், நிலுவை ரிட்டர்ன்களைத் தாக்கல் செய்து இந்தத் திட்டத்திலிருந்து வெளியேறலாம் (1 ஏப்ரல் 2026 முதல் குறைந்தது ஒரு வரிக் காலம் தாக்கல் போதும்).
5️⃣ கூட்டுத் திட்டம் (Composition Scheme — பிரிவு 10)
| யார் | விற்றுமுதல் வரம்பு | வரி |
|---|---|---|
| வணிகர் (Trader), உற்பத்தியாளர் | ₹1.5 கோடி | 1% (CGST 0.5% + SGST 0.5%) |
| உணவகம் (மது இல்லாதது) | ₹1.5 கோடி | 5% |
| சேவை / கலப்பு (சிறப்புத் திட்டம்) | ₹50 லட்சம் | 6% |
- வாடிக்கையாளரிடம் வரி வசூலிக்க முடியாது; Tax Invoice அல்ல, “Bill of Supply” தர வேண்டும். உள்ளீட்டு வரி வரவு (ITC) கிடையாது.
- மாநிலங்களுக்கு இடையே விற்பனை செய்ய முடியாது. ஆனால் B2B விற்பனை தடை செய்யப்படவில்லை — வாங்குபவருக்கு ITC மட்டும் கிடைக்காது. (PDF-இல் “B2B செய்ய முடியாது” என்றிருந்தது — அது சரியல்ல.)
- 1 அக்டோபர் 2023 முதல் கூட்டுத் திட்ட வணிகர்கள் மாநிலத்துக்குள் இ-காமர்ஸ் தளம் மூலமும் விற்கலாம்.
- தாக்கல்: காலாண்டுக்கு CMP-08 (காலாண்டு முடிந்து 18-ஆம் தேதிக்குள்), ஆண்டுக்கு GSTR-4 (30 ஏப்ரலுக்குள்).
6️⃣ தன்னார்வப் பதிவு (Voluntary Registration)
வரம்பை எட்டாவிட்டாலும் பதிவு பெறலாம் — பெரிய நிறுவனங்களுக்கு (B2B) சப்ளை செய்ய, அரசு டெண்டர்களில் பங்கேற்க, இ-காமர்ஸில் பிற மாநிலங்களுக்கு விற்க, வாங்கிய பொருட்களின் ITC பெற இது உதவும். ஆனால் பதிவு பெற்ற பின் வரம்புக்குக் கீழே இருந்தாலும் எல்லா ரிட்டர்ன்களும் கட்டாயம். சிறு B2B வணிகர்களுக்கு Rule 14A எளிய வழி.
7️⃣ இடைநிறுத்தம் & ரத்து (Suspension & Cancellation — பிரிவு 29)
- சாதாரண வணிகர் தொடர்ந்து 6 மாதம் ரிட்டர்ன் தாக்கல் செய்யாவிட்டால், கூட்டுத் திட்ட வணிகர் ஆண்டு ரிட்டர்னை கெடுவுக்கு 3 மாதம் மேல் தாக்கல் செய்யாவிட்டால் — அதிகாரி பதிவை ரத்து செய்யலாம்; நடவடிக்கை தொடங்கியதும் பதிவு இடைநிறுத்தம் (Suspend) செய்யப்படும்.
- இடைநிறுத்தக் காலத்தில் Tax Invoice தர முடியாது, இ-வே பில் உருவாக்க முடியாது.
- ரத்தான பதிவைத் திரும்பப் பெற, ரத்து உத்தரவிலிருந்து 90 நாளுக்குள் நிலுவை ரிட்டர்ன், வரி, வட்டி, தாமதக் கட்டணம் செலுத்தி REG-21 விண்ணப்பிக்கவும் (உரிய காரணத்துடன் மேலும் 180 நாள் வரை நீட்டிப்பு).
- வணிகத்தை நிறுத்தினால் நீங்களே REG-16 மூலம் ரத்து கோரலாம்; பின்னர் 3 மாதத்துக்குள் இறுதி ரிட்டர்ன் GSTR-10.
8️⃣ விவரத் திருத்தம் (Core & Non-Core Amendments)
வணிக முகவரி, கூடுதல் இடம், பங்குதாரர் / இயக்குநர் போன்ற விவரங்கள் மாறினால், மாற்றம் நடந்த 15 நாளுக்குள் REG-14 மூலம் திருத்த வேண்டும் (Rule 19). “முக்கிய” (Core) மாற்றங்களுக்கு அதிகாரி ஒப்புதல் (15 வேலை நாளுக்குள்) தேவை; மொபைல், மின்னஞ்சல், வங்கி போன்ற “முக்கியமல்லாத” (Non-core) மாற்றங்கள் உடனே ஏற்கப்படும். பான் (PAN) மாறினால் புதிய பதிவுதான் வழி.
9️⃣ கூடுதல் வணிக இடங்கள் (Additional Place of Business)
அதே மாநிலத்துக்குள் உள்ள கிடங்கு (Godown), கிளை, தொழிற்சாலை அனைத்தையும் அதே ஜிஎஸ்டி எண்ணில் “கூடுதல் வணிக இடமாக” சேர்க்க வேண்டும். வேறு மாநிலத்தில் இடம் இருந்தால் அந்த மாநிலத்துக்குத் தனிப் பதிவு வேண்டும். ஒவ்வொரு இடத்திலும் பதிவுச் சான்றிதழைக் காட்சிப்படுத்தி, பெயர்ப் பலகையில் GSTIN-ஐக் குறிப்பிட வேண்டும் (Rule 18). பதிவு செய்யாத கிடங்கில் சரக்கு இருந்தால் சோதனையில் பறிமுதல் அபாயம்.
🔟 தற்காலிக வணிகர் (Casual Taxable Person)
கண்காட்சி, மேளா, திருவிழாக் கடை என தற்காலிகமாக வேறு இடத்தில் வணிகம் செய்பவர், தொடங்குவதற்குக் குறைந்தது 5 நாள் முன்பே பதிவு பெற வேண்டும்; மதிப்பிட்ட வரியை முன்வைப்பாக (Advance Deposit) செலுத்த வேண்டும். பதிவு அதிகபட்சம் 90 நாள் செல்லுபடி (மேலும் 90 நாள் நீட்டிக்கலாம்). உதாரணம்: சுதேசி மேளாவில் கடை போடும் பிற மாநில வணிகர்.
🧭 பதிவு செய்யும் வழிமுறை — படிப்படியாக
- gst.gov.in → Services → Registration → New Registration → REG-01 Part A: PAN, மொபைல், மின்னஞ்சல் → OTP → TRN எண் கிடைக்கும்.
- TRN மூலம் உள்நுழைந்து Part B: வணிக விவரம், உரிமையாளர், இடம், HSN / SAC குறியீடுகள், ஆவணங்கள் பதிவேற்றம் (Rule 14A வேண்டுமெனில் இங்கே “Yes”).
- ஆதார் சரிபார்ப்பு (OTP / தேவைப்பட்டால் GSK பயோமெட்ரிக்) → EVC / DSC மூலம் சமர்ப்பிப்பு → ARN எண்.
- கேள்வி இருந்தால் REG-03 அறிவிப்பு — 7 வேலை நாளுக்குள் REG-04 பதில்.
- ஒப்புதல் → REG-06 பதிவுச் சான்றிதழ் + GSTIN; 30 நாளுக்குள் வங்கி விவரம் சேர்க்கவும்.
⚠️ தவிர்க்க வேண்டிய தவறுகள்
- வாடகை இடத்துக்கு உரிமையாளரின் NOC / EB பில் இல்லாமல் விண்ணப்பிப்பது — நிராகரிப்புக்கு முதல் காரணம்.
- விண்ணப்பத்தில் உள்ள முகவரியும் ஆவண முகவரியும் வேறுபடுவது; தெளிவில்லாத ஸ்கேன் படங்கள்.
- தவறான HSN / SAC குறியீடு; வணிக வகையை (உற்பத்தி / வணிகம் / சேவை) தவறாகக் குறிப்பிடுவது.
- பதிவு கிடைத்த பின் வங்கி விவரம் சேர்க்க மறப்பது — இடைநிறுத்த அபாயம்.
🏛️ 57-வது ஜிஎஸ்டி கவுன்சில் (8 அக்டோபர் 2026) — வரவிருக்கும் மாற்றங்கள்
- பதிவு விண்ணப்பத்துக்கு நிலையான ஆவணப் பட்டியல் — அதற்கு மேல் அதிகாரிகள் கேட்கக் கூடாது.
- பெயர், அமைப்பு, கூடுதல் இடம் போன்ற திருத்தங்கள் தானாக ஏற்பு; முதன்மை இட மாற்றத்துக்கு மட்டும் 15 நாளுக்குள் முடிவு.
- 6 மாதம் ரிட்டர்ன் இல்லாத பதிவுகளை முறைமையே ரத்து செய்யும்; 180 நாளுக்குள் இணங்கினால் தானாக மீட்பு. GSTR-1 – 3B வேறுபாடு உள்ளிட்ட சில ரத்துக் காரணங்கள் நீக்கம்.
- இ-காமர்ஸ் சிறு விற்பனையாளர்கள் (மாதம் ₹2.5 லட்சம் வரை ITC) பிற மாநிலங்களில் PAN அடிப்படையிலான எளிய பதிவு; இ-காமர்ஸ் நிறுவனக் கிடங்கை முதன்மை இடமாகக் காட்டலாம்.
❓ அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQ)
தமிழ்நாட்டில் ஜிஎஸ்டி பதிவு வரம்பு எவ்வளவு?
பொருட்களை மட்டும் விற்பவர்களுக்கு ஆண்டு மொத்த விற்றுமுதல் ₹40 லட்சம்; சேவை அல்லது பொருள் + சேவை அளிப்பவர்களுக்கு ₹20 லட்சம். மாநிலங்களுக்கு இடையே பொருள் விற்பனை, RCM போன்றவற்றுக்கு வரம்பு இல்லாமலே பதிவு கட்டாயம்.
ஜிஎஸ்டி பதிவுக்கு எவ்வளவு நாள் ஆகும்?
சாதாரணமாக 7 வேலை நாட்கள்; நேரடிச் சரிபார்ப்பு தேவைப்பட்டால் 30 நாள் வரை. Rule 14A எளிய பதிவில் (மாதம் ₹2.5 லட்சம் வரை B2B வரி) 3 வேலை நாளில் தானியங்கி ஒப்புதல்.
ஜிஎஸ்டி பதிவுக்குக் கட்டணம் உண்டா?
இல்லை. gst.gov.in-இல் அரசுக் கட்டணம் எதுவும் இல்லாமல் நீங்களே விண்ணப்பிக்கலாம். ஆலோசகர் உதவி பெற்றால் அவர் சேவைக் கட்டணம் மட்டுமே.
கூட்டுத் திட்ட வணிகர் பிற நிறுவனங்களுக்கு (B2B) விற்கலாமா?
விற்கலாம். ஆனால் Tax Invoice தர முடியாது, Bill of Supply மட்டுமே; வாங்குபவருக்கு ITC கிடைக்காது. மாநிலங்களுக்கு இடையே விற்பனை மட்டும் அனுமதி இல்லை.
வாடகைக் கடைக்கு என்ன முகவரிச் சான்று வேண்டும்?
வாடகை ஒப்பந்தம் மற்றும் உரிமையாளரின் மின் கட்டண பில் அல்லது சொத்து வரி ரசீது; ஒப்பந்தம் இல்லையெனில் உரிமையாளரின் சம்மதக் கடிதம் (NOC) + அவரது EB பில்.
மேளா / கண்காட்சியில் கடை போட ஜிஎஸ்டி வேண்டுமா?
வேறு மாநிலம் அல்லது உங்கள் பதிவு இல்லாத இடத்தில் வரிக்குட்பட்ட பொருட்களை விற்றால், “தற்காலிக வணிகர்” பதிவு வணிகம் தொடங்க 5 நாள் முன்பே, மதிப்பிட்ட வரியை முன்வைப்பாகச் செலுத்திப் பெற வேண்டும்.
➡️ அடுத்த பகுதி (பகுதி 2): ஜிஎஸ்டி ரிட்டர்ன் தாக்கல் — GSTR-1, GSTR-3B, QRMP, தாமதக் கட்டணம், வட்டி, ஆண்டு ரிட்டர்ன் (விதிகள் 11–20).
📚 தொடர்: ஜிஎஸ்டி 50 முக்கிய விதிமுறைகள் — முழு வழிகாட்டி (5 பகுதிகள்) · MSME கடன் திட்டங்கள் · சுதேசி உதவி மையம்
⚖️ இது பொதுவான வழிகாட்டித் தகவல் மட்டுமே — சட்ட அல்லது வரி ஆலோசனை அல்ல. விதிகளும் கெடு தேதிகளும் அரசு அறிவிப்புகளால் அவ்வப்போது மாறும்; முடிவெடுக்கும் முன் gst.gov.in / cbic-gst.gov.in தளங்களையோ தகுதியான பட்டயக் கணக்காளரையோ (CA) அணுகவும். கடைசியாகச் சரிபார்த்தது: 22 அக்டோபர் 2026.
ஆதாரங்கள் (Sources)
- GST Portal (GSTN) — gst.gov.in
- CBIC GST — Acts, Rules, Notifications, Circulars
- Taxmann — Simplified GST registration scheme under Rule 14A (from 1 Nov 2025)
- PIB backgrounder on the 57th GST Council recommendations (via TaxGuru, Oct 2026)
- CBIC FAQs on the 57th GST Council recommendations, 9 Oct 2026 (via TaxO)
