ஜிஎஸ்டி பதிவு பெற்ற ஒவ்வொருவரும் — விற்பனையே இல்லாத மாதத்திலும் — குறிப்பிட்ட தேதிக்குள் ரிட்டர்ன் தாக்கல் செய்ய வேண்டும். தவறினால் தாமதக் கட்டணம், வட்டி, இ-வே பில் முடக்கம், பதிவு ரத்து வரை செல்லும். “ஜிஎஸ்டி 50 முக்கிய விதிமுறைகள்” தொடரின் பகுதி 2-இல் ரிட்டர்ன் தாக்கல் தொடர்பான 10 விதிகளை, 2025–26 மாற்றங்களுடன் பார்ப்போம்.
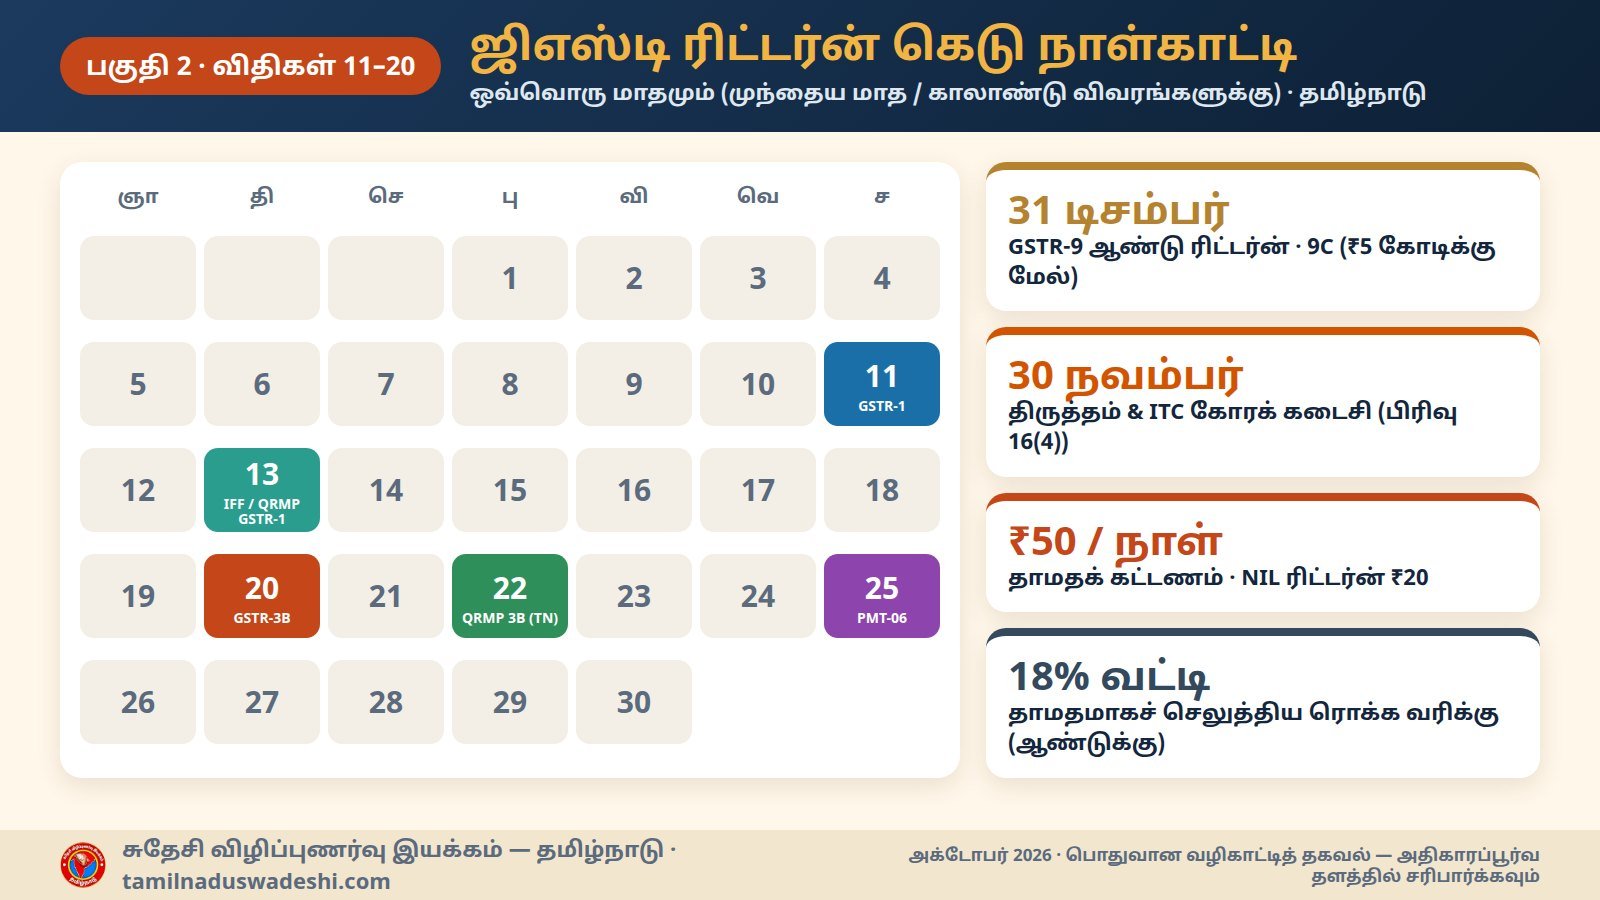
📅 கெடு தேதி நாள்காட்டி — ஒரே பார்வையில்
| ரிட்டர்ன் | யார் | கெடு |
|---|---|---|
| GSTR-1 (விற்பனை விவரம்) | மாதாந்திரம் | அடுத்த மாதம் 11-ஆம் தேதி |
| GSTR-1 (QRMP) | காலாண்டு | காலாண்டு முடிந்து 13-ஆம் தேதி |
| IFF (விருப்பம்) | QRMP — முதல் 2 மாதம் | அடுத்த மாதம் 1–13 |
| GSTR-3B (வரி செலுத்துதல்) | மாதாந்திரம் | அடுத்த மாதம் 20-ஆம் தேதி |
| GSTR-3B (QRMP) | தமிழ்நாடு உள்ளிட்ட மாநிலங்கள் | காலாண்டு முடிந்து 22-ஆம் தேதி |
| PMT-06 (மாத வரி) | QRMP — முதல் 2 மாதம் | அடுத்த மாதம் 25-ஆம் தேதி |
| CMP-08 / GSTR-4 | கூட்டுத் திட்டம் | காலாண்டு முடிந்து 18 / 30 ஏப்ரல் |
| GSTR-9 / 9C | ஆண்டு ரிட்டர்ன் | அடுத்த நிதியாண்டின் 31 டிசம்பர் |
💡 கெடு தேதி விடுமுறை நாளில் வந்தாலும் பொதுவாக நீட்டிக்கப்படாது; அரசு அறிவிப்பு வந்தால் மட்டுமே நீட்டிப்பு. கடைசி நாள் போர்ட்டல் நெரிசலைத் தவிர்க்க 2–3 நாள் முன்பே தாக்கல் செய்யுங்கள்.
1️⃣1️⃣ GSTR-1 — விற்பனை அறிக்கை
ஒவ்வொரு விற்பனைப் பில்லின் விவரத்தையும் (B2B பில் வாரியாக, B2C சுருக்கமாக, ஏற்றுமதி, கிரெடிட் / டெபிட் நோட், HSN சுருக்கம், ஆவணப் பட்டியல்) GSTR-1-இல் தர வேண்டும். உங்கள் GSTR-1 தான் வாங்குபவரின் GSTR-2B-இல் தெரியும் — அதனால் தாமதித்தால் உங்கள் வாடிக்கையாளர் ITC இழப்பார்.
1️⃣2️⃣ GSTR-3B — சுருக்க ரிட்டர்ன் & வரி செலுத்துதல்
மொத்த விற்பனை வரி, ITC, RCM, செலுத்த வேண்டிய நிகர வரி ஆகியவற்றைக் கணக்கிட்டு, வரியைச் செலுத்தி 3B தாக்கல் செய்ய வேண்டும். மாதாந்திர வணிகர்களுக்கு 20-ஆம் தேதி; QRMP வணிகர்களுக்கு காலாண்டு முடிந்து 22-ஆம் தேதி (தமிழ்நாடு, கேரளா, கர்நாடகா போன்ற மாநிலங்கள்) அல்லது 24-ஆம் தேதி (மற்ற மாநிலங்கள்). (PDF-இல் எல்லோருக்கும் 20 என்றிருந்தது — QRMP-க்கு இது 22.)
1️⃣3️⃣ GSTR-2B / IMS ஒப்பீடு (Reconciliation)
ஒவ்வொரு மாதமும் 14-ஆம் தேதி உருவாகும் GSTR-2B-இல் தெரியும் பில்களுக்கு மட்டுமே ITC கோர முடியும் (Rule 36(4), ஜனவரி 2022 முதல்). அக்டோபர் 2024 முதல் Invoice Management System (IMS)-இல் சப்ளையர் பில்களை “ஏற்பு / நிராகரிப்பு / நிலுவை” என்று குறிக்கலாம். 3B தாக்கலுக்கு முன் உங்கள் கொள்முதல் பதிவேட்டை 2B / IMS-உடன் ஒப்பிட்டு, விடுபட்ட பில்களுக்குச் சப்ளையரைத் தொடர்பு கொள்ளுங்கள்.
1️⃣4️⃣ தாமதக் கட்டணம் (Late Fee — பிரிவு 47)
| ரிட்டர்ன் / விற்றுமுதல் | நாளொன்றுக்கு | அதிகபட்சம் (ஒரு ரிட்டர்னுக்கு) |
|---|---|---|
| GSTR-1 / 3B — வரி உள்ள ரிட்டர்ன் | ₹50 (CGST ₹25 + SGST ₹25) | ₹1.5 கோடி வரை ₹2,000 · ₹1.5–5 கோடி ₹5,000 · ₹5 கோடிக்கு மேல் ₹10,000 |
| GSTR-1 / 3B — Nil ரிட்டர்ன் | ₹20 (₹10 + ₹10) | ₹500 |
| GSTR-9 (ஆண்டு) | ₹50 – ₹200 (விற்றுமுதலைப் பொறுத்து) | மாநில விற்றுமுதலின் 0.04% – 0.5% |
தாமதக் கட்டணத்தை ITC-யால் செலுத்த முடியாது — ரொக்கமாக (Cash Ledger) மட்டுமே. 2026 முதல் ஆண்டு ரிட்டர்ன் தாமதக் கட்டணத்தை போர்ட்டலே தானாகக் கணக்கிடுகிறது.
1️⃣5️⃣ வட்டி (Interest — பிரிவு 50)
கெடுவுக்குள் செலுத்தாத வரிக்கு, ரொக்கமாகச் செலுத்த வேண்டிய நிகரத் தொகைக்கு (Net Cash Liability) ஆண்டுக்கு 18% வட்டி — கெடு தேதியிலிருந்து செலுத்தும் நாள் வரை. தவறாகப் பெற்று பயன்படுத்திய ITC-க்கும் 18% வட்டி. உதாரணம்: ₹1,00,000 வரியை 30 நாள் தாமதமாகச் செலுத்தினால் வட்டி ≈ ₹1,00,000 × 18% × 30 / 365 = ₹1,479.
1️⃣6️⃣ ஆண்டு ரிட்டர்ன் — GSTR-9
ஆண்டு மொத்த விற்றுமுதல் ₹2 கோடிக்கு மேல் உள்ளவர்களுக்கு GSTR-9 கட்டாயம் (₹2 கோடி வரை விருப்பம்). கெடு: நிதியாண்டு முடிந்து வரும் 31 டிசம்பர். ஆண்டு முழுவதுமான GSTR-1, 3B, கணக்குப் புத்தகங்கள் மூன்றும் ஒத்துப்போக வேண்டும் — வேறுபாடு இருந்தால் DRC-03 மூலம் கூடுதல் வரி செலுத்தி சரிசெய்யலாம்.
1️⃣7️⃣ GSTR-9C — நல்லிணக்க அறிக்கை
விற்றுமுதல் ₹5 கோடிக்கு மேல் உள்ளவர்கள், தணிக்கை செய்யப்பட்ட நிதிநிலை அறிக்கையுடன் GSTR-9-ஐ ஒப்பிடும் GSTR-9C-ஐ சுயசான்றளித்து (Self-certified — 2021 முதல் CA சான்று கட்டாயமில்லை) சமர்ப்பிக்க வேண்டும்.
1️⃣8️⃣ QRMP திட்டம் (Quarterly Return, Monthly Payment)
முந்தைய ஆண்டு விற்றுமுதல் ₹5 கோடி வரை உள்ளவர்கள் GSTR-1, 3B-ஐக் காலாண்டுக்கு ஒருமுறை தாக்கல் செய்யலாம். ஆனால் வரியை மாதந்தோறும் — காலாண்டின் முதல் இரண்டு மாதங்களுக்கு அடுத்த மாதம் 25-ஆம் தேதிக்குள் PMT-06 சலான் மூலம் — செலுத்த வேண்டும். “நிலையான தொகை” (முந்தைய காலாண்டு ரொக்க வரியின் 35%) அல்லது “சுய மதிப்பீடு” முறையில் செலுத்தலாம். QRMP தேர்வை, முந்தைய காலாண்டின் இரண்டாம் மாதம் 1-ஆம் தேதி முதல் நடப்புக் காலாண்டின் முதல் மாத இறுதி வரை மாற்றலாம் (எ.கா. ஜனவரி–மார்ச் காலாண்டுக்கு 1 நவம்பர் – 31 ஜனவரி).
1️⃣9️⃣ IFF — Invoice Furnishing Facility
QRMP-இல் உள்ளவர்களின் B2B வாடிக்கையாளர்கள் மாதந்தோறும் ITC பெற, காலாண்டின் முதல் இரண்டு மாத B2B பில்களை IFF மூலம் அடுத்த மாதம் 1–13 தேதிகளுக்குள் பதிவேற்றலாம் (மாதம் ₹50 லட்சம் மதிப்பு வரை). IFF-இல் பதிவேற்றியவற்றை காலாண்டு GSTR-1-இல் மீண்டும் தர வேண்டாம்.
2️⃣0️⃣ ரிட்டர்ன் திருத்தம் — 30 நவம்பர் கெடு
ஜிஎஸ்டி-யில் தாக்கல் செய்த ரிட்டர்னை “Revise” செய்ய முடியாது. தவறுகளை அடுத்தடுத்த மாத ரிட்டர்ன்களில் திருத்த வேண்டும் — அதுவும் அடுத்த நிதியாண்டின் 30 நவம்பர் அல்லது ஆண்டு ரிட்டர்ன் தாக்கல் தேதி (எது முந்தையதோ) வரை மட்டுமே. விடுபட்ட ITC-ஐக் கோரவும் இதே கெடு (பிரிவு 16(4)). உதாரணம்: 2025-26 நிதியாண்டுத் தவறுகளுக்கு கடைசி வாய்ப்பு 30 நவம்பர் 2026 — அதாவது இந்த மாதமே சரிபாருங்கள்!
🆕 2025–26 முக்கிய மாற்றங்கள்
- GSTR-1A (ஆகஸ்ட் 2024 முதல்): GSTR-1-இல் விட்ட / தவறான விவரங்களை, அதே மாத 3B தாக்கலுக்கு முன் திருத்தும் வசதி.
- 3B Hard-lock (ஜூலை 2025 வரிக் காலம் முதல்): GSTR-1 / 1A / IFF-இலிருந்து 3B அட்டவணை 3-இல் தானாக வரும் வரி மதிப்புகளைத் திருத்த முடியாது. திருத்த வேண்டுமெனில் 3B-க்கு முன் GSTR-1A-இல் திருத்துங்கள்.
- 3 ஆண்டு கால வரம்பு: கெடு தேதியிலிருந்து 3 ஆண்டு கடந்த GSTR-1, 3B, 4, 9 போன்ற ரிட்டர்ன்களைத் தாக்கல் செய்ய முடியாது (GSTN, 2025 முதல் அமல்). நிலுவை ரிட்டர்ன்களை உடனே முடியுங்கள்.
🏛️ 57-வது ஜிஎஸ்டி கவுன்சில் (8 அக்டோபர் 2026) — பரிந்துரைகள்
- முந்தைய ஆண்டு விற்றுமுதல் ₹5 கோடி வரை உள்ளவர்கள், கெடு வரும் மாத இறுதிக்குள் தாக்கல் செய்தால் தாமதக் கட்டணம் தள்ளுபடி.
- GSTR-3B வரி / ITC-ஐ GSTR-1 / 1A / IFF, GSTR-2B-உடன் சீரமைக்கும் புதிய திருத்த வசதி — ஏப்ரல் 2027 வரிக் காலம் முதல் முன்மொழிவு.
- RCM வரி / ITC-க்கான மின்னணு அறிக்கை, ITC திரும்பப்பெறல்–மீட்பு அறிக்கை, DRC-03-இல் பில் விவரம்.
- வெளியூர் கேட்டரிங், மருத்துவ / ஆயுள் காப்பீடு, இலவச மாதிரிகள் போன்றவற்றுக்கான ITC தடை நீக்கம்.
- வணிகர்களுக்கு மட்டும் விற்காத, ₹5 கோடி வரையிலான சிறு வணிகர்களுக்கு விருப்பத் திட்டம் ARQP (ஆண்டு ரிட்டர்ன், காலாண்டு வரி) — கொள்கை ஒப்புதல்.
❓ அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQ)
GSTR-1, GSTR-3B கெடு தேதிகள் என்ன?
மாதாந்திர வணிகர்கள்: GSTR-1 அடுத்த மாதம் 11, GSTR-3B 20. QRMP வணிகர்கள்: GSTR-1 காலாண்டு முடிந்து 13, GSTR-3B தமிழ்நாட்டுக்கு 22; முதல் இரண்டு மாதங்களுக்கு PMT-06 மூலம் 25-க்குள் வரி.
விற்பனையே இல்லாத மாதத்தில் ரிட்டர்ன் தேவையா?
ஆம். Nil ரிட்டர்ன் தாக்கல் செய்ய வேண்டும் — SMS மூலமும் (14409) செய்யலாம். தவறினால் நாளுக்கு ₹20 கட்டணம் (அதிகபட்சம் ₹500).
GSTR-3B தாமதத்துக்கு எவ்வளவு கட்டணம்?
நாளுக்கு ₹50 (Nil-க்கு ₹20). விற்றுமுதல் ₹1.5 கோடி வரை அதிகபட்சம் ₹2,000; ₹1.5–5 கோடி ₹5,000; ₹5 கோடிக்கு மேல் ₹10,000. இதோடு செலுத்தாத வரிக்கு 18% வட்டி.
தவறாகத் தாக்கல் செய்த GSTR-3B-ஐ மாற்ற முடியுமா?
Revise செய்ய முடியாது. அடுத்த மாத 3B-இல் சரிசெய்யலாம் (அடுத்த நிதியாண்டின் 30 நவம்பர் வரை). ஜூலை 2025 முதல் GSTR-1-இலிருந்து வரும் மதிப்புகளுக்கு, 3B-க்கு முன் GSTR-1A-இல் திருத்துவதே வழி.
GSTR-2B-இல் இல்லாத பில்லுக்கு ITC கோரலாமா?
முடியாது (Rule 36(4)). சப்ளையர் தனது GSTR-1 / IFF-இல் பில்லைச் சேர்த்து, அது உங்கள் 2B / IMS-இல் வந்த பிறகே கோர முடியும்.
₹2 கோடிக்குக் குறைவான விற்றுமுதலுக்கு GSTR-9 கட்டாயமா?
இல்லை — விருப்பம் மட்டுமே. ₹2 கோடிக்கு மேல் கட்டாயம்; ₹5 கோடிக்கு மேல் GSTR-9C-யும் வேண்டும். கெடு 31 டிசம்பர்.
⬅️ பகுதி 1: ஜிஎஸ்டி பதிவு விதிமுறைகள் · ➡️ பகுதி 3: கணக்குப் புத்தகங்கள், இ-இன்வாய்ஸ், தணிக்கை (விதிகள் 21–30).
📚 தொடர்: ஜிஎஸ்டி 50 முக்கிய விதிமுறைகள் — முழு வழிகாட்டி (5 பகுதிகள்) · MSME கடன் திட்டங்கள் · சுதேசி உதவி மையம்
⚖️ இது பொதுவான வழிகாட்டித் தகவல் மட்டுமே — சட்ட அல்லது வரி ஆலோசனை அல்ல. விதிகளும் கெடு தேதிகளும் அரசு அறிவிப்புகளால் அவ்வப்போது மாறும்; முடிவெடுக்கும் முன் gst.gov.in / cbic-gst.gov.in தளங்களையோ தகுதியான பட்டயக் கணக்காளரையோ (CA) அணுகவும். கடைசியாகச் சரிபார்த்தது: 22 அக்டோபர் 2026.
ஆதாரங்கள் (Sources)
- GST Portal (GSTN) — gst.gov.in
- CBIC GST — Acts, Rules, Notifications, Circulars
- ClearTax — GST return filing rule changes from July 2025 (GSTR-3B hard-lock, 3-year time bar)
- IRIS GST — Notification 19/2021: rationalisation of GSTR-3B late fees
- PIB backgrounder on the 57th GST Council recommendations (via TaxGuru, Oct 2026)
- CBIC FAQs on the 57th GST Council recommendations, 9 Oct 2026 (via TaxO)
